みなさまこんにちは!DAI研究員です!!
給与明細を見るたびに、健康保険料、厚生年金、そして住民税や所得税という『天引きの嵐』にため息が出る。このまま国や会社に搾取される人生が、定年までずっと続くのだろうか……
仕事や家事に追われ、精神的な限界を抱えながら、それでも「手取りの少なさ」と「増え続ける税金の負担」に絶望しているあなた。
まず、大きく深呼吸をして、肩の力を抜いてください。
あなたが損をし続けているのは、あなたの能力が足りないからでも、努力が不足しているからでもありません。
現代の日本社会は、学校でも会社でも、サラリーマンが合法的に手取りを増やすための「お金の守り方(ルール)」を教えません。
さらに、日々の激務で脳のエネルギーを使い果たしている私たちにとって、お役所の小難しい税金の手続きを調べる時間も心の余裕もあるはずがありません。
その結果、多くの真面目な会社員が「税金は取られて当然のもの」と諦め、無防備なまま毎年数十万円ものお金を搾取され続けています。
お金とは、単に納税の義務を果たすために稼ぐものではありません。
あなたの「大切な人生の選択肢」と「心のゆとり」を取り戻し、自分や家族の未来を豊かに彩るための最も強力なツールであるはずです。
この記事では、「時間も専門知識も一切ない」と悩む限界会社員が、日々のがんばりや我慢に1ミリも頼らず、ふるさと納税とiDeCoの『黄金の掛け合わせ』によって、自動的に手取りを最大化し、人生の満足度を劇的に高めるための『スマート防衛システム』を徹底解説します。
取られるだけの人生は今日で卒業しましょう。
あなたの貴重な労働の価値を、他人のためではなく、あなた自身の本当の豊かな未来のために100%変換するロードマップを、ここで始動させます。
合わせて読みたい!
➡【iDeCo初心者向け完全ガイド】メリット・デメリット徹底解説
なぜ「給料を増やす努力」だけをする人ほど、税金の底なし沼に沈んでいくのか?
私たちは子供の頃から「一生懸命勉強して、良い会社に入り、昇進して給料を増やしなさい」と教えられてきました。
だからこそ、大人になっても資格の勉強をしたり、残業を増やしたりして「額面の給料」を増やそうと必死になります。
しかし、厳しい本音を言わせてください。
額面の給料を増やすことだけに執着する行為は、日本の税金システム(累進課税)という終わりのない監獄へ、自ら進んで飛び込んでいくようなものです。
「累進課税」と「社会保険料の壁」という冷酷な罠
日本の所得税は、稼げば稼ぐほど税率が跳ね上がる「累進課税制度」を採用しています。
さらに恐ろしいのは、所得税だけでなく「社会保険料(健康保険・厚生年金)」も給与の額面に比例して容赦なく上がっていく点です。
あなたが必死に睡眠時間を削り、休日を返上して働き、基本給を月額5万円増やしたとしましょう。
年間で「額面60万円」の収入増です。
しかし、増えた分の所得に対して、所得税、住民税、そして社会保険料が次々と襲いかかります。
結果として、あなたの手元に残る「本当の手取り」は、わずか35万円〜40万円程度。
残りの20万円以上は、あなたの知らないところで自動的に国に回収されてしまいます。
必死に命の時間を切り売りして稼いだエネルギーの約3分の1が、一瞬で国に消えていく。
これが、日本の会社員がどれだけ働いても豊かさを実感できない最大の要因です。
「控除」という最強の武器を持たないサラリーマンは、ただの「カモ」である
個人事業主や経営者は、仕事に必要なパソコン代やカフェでの打ち合わせ費用などを「経費」として申告し、税金を劇的に安くしています。
一方で、私たち会社員には、そのような自由な経費精算は基本的に認められていません。
だからこそ、国が会社員に対して唯一認めている合法的経費、すなわち「各種控除制度(税金計算のベースを引き下げる仕組み)」を限界まで使い倒さなければ、私たちは税金システムにおいて「最も都合の良い、言い値で税金を払い続ける最高のお客様(カモ)」であり続けることになります。
稼ぐ「攻め」と同じくらい、守る「防衛」の知性(マネーIQ)を持たなければ、豊かな人生を築くことは絶対に不可能です。
意志の力は不要!手取りをオートマチックに最大化する「2大防衛システム」の全貌
税金から自分のお金を守るために、小難しい税法の本を読んだり、毎年税理士に相談したりする必要は一切ありません。
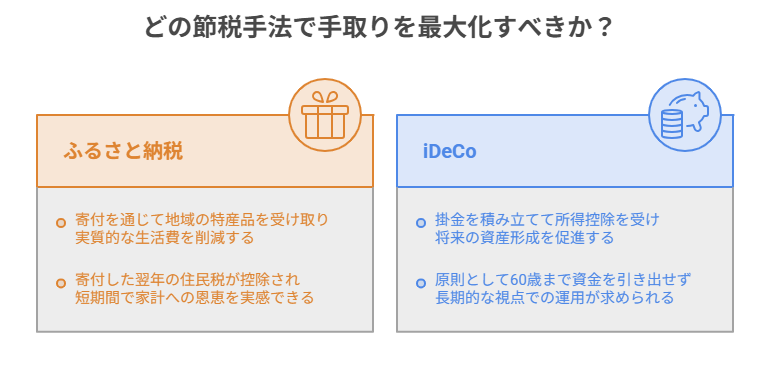
あなたがやるべきことは極めてシンプルです。国が「これを使って節税しなさい」と公式に用意してくれている2つの国策、「ふるさと納税」と「iDeCo(個人型確定拠出年金)」を自分の口座にセットし、あとは思考停止で放置するだけです。
忙しいあなたが、限られた時間の中で最大の防衛リターンを得るための、2大システムの全体像と驚異的な相乗効果がこちらです。
【手取り最大化!ふるさと納税×iDeCoの黄金システム】
- ふるさと納税:日々の生活費を「実質無料」に引き下げる、生活支援エンジン
毎年どうせ支払うだけの「住民税」を、応援したい自治体に先払い(寄付)することで、実質負担わずか2,000円で高級肉、お米、ティッシュなどの日用品を大量に手に入れる仕組み。 - iDeCo:投資しながら税金をダイレクトに取り戻す、資産形成エンジン
毎月積み立てる掛け金の「全額」が所得控除の対象となり、所得税と住民税をダイレクトに安くしながら、老後のための資産を非課税で運用・構築する最強の貯蓄システム。
今週末、布団の中からスマホで「2つの入り口」をこじ開けよ
この2大システムをあなたの日常に実装するために、今週末、ベッドの中でスマートフォンの画面をタップし、以下の「初期設定(エントリー)」を完了させてください。
面倒な書類の手続きは、一度やってしまえば一生ものの「手取り増額装置」に変わります。
- アクション1:
楽天ふるさと納税やさとふる等の「ふるさと納税ポータルサイト」に無料登録する
普段使っているECサイトのアカウントがあれば、10秒で連携できます。 - アクション2:
SBI証券や楽天証券などのネット証券で「iDeCoの資料請求・口座開設」を申し込む
申し込みフォームに必要事項を入力するだけ。
後日、会社に提出する書類が届くので、総務部に「これ書いてください」と渡すだけです
「自分には難しそう」
「また今度でいいや」
と先延ばしにするその1回の怠惰が、毎年10万〜20万円もの現金を国にプレゼントし続けることに直結しています。
一度だけ重い腰を上げてこの「配管(仕組み)」を繋いでしまえば、あとは毎年の給料日から自動的に税金が安くなり、高級返礼品が玄関に届き続ける。
これこそが、賢いサラリーマンが裏でコッソリ実践している「防衛の自動化」です。
iDeCoを始めると「ふるさと納税の限度額」が下がるという不都合な真実
ここで、「超重要な事実」をお伝えします。
iDeCoを利用して所得控除を受けると、あなたの「課税所得」が下がるため、ふるさと納税で寄付できる上限額(限度額)が数千円〜数万円程度下がります。
「両取り」で損をしないための、賢者のシミュレーション
「えっ!じゃあ両方やると損をするの?」
と不安になる必要はありません。
結論から言うと、「限度額が多少下がったとしても、両方を限界まで併用するのが、手取り最大化において圧倒的に正しい選択」です。
なぜなら、ふるさと納税の限度額が5,000円下がったとしても、iDeCoによる税金還付(所得税・住民税の減額分)は、年間数万円〜十数万円規模という、遥かに大きなメリットをもたらすからです。
ただし、iDeCoを始めたことを無視して、去年と同じ金額をふるさと納税で寄付してしまうと、上限を超えた分が「ただの自己負担(損)」になってしまいます。
この悲劇を防ぐために、以下のステップを必ず実行してください。
| 実践ステップ | 具体的な行動内容 |
|---|---|
| ステップ1: iDeCoの年間掛け金を計算する | 例えば、毎月23,000円を積み立てる場合、 年間の掛け金合計は「276,000円」になります。 これが所得控除の対象です。 |
| ステップ2: 詳細シミュレーターを使う | ポータルサイトの簡易シミュレーターではなく、 必ず「源泉徴収票」と「iDeCoの掛け金」を 入力できる『詳細シミュレーター』を開きます。 |
| ステップ3: 安全マージンを「1万円」残す | 算出された限度額ギリギリを攻めず あえて「1万円程度」低めの金額を ふるさと納税の寄付総額に設定します。 これで、年末の給与のブレや制度の変動があっても 確実に自己負担2,000円の範囲内に収めることができます。 |
この「上限額の連動性」をしっかりと理解し、安全に調整をかける。
これこそが、プロフェッショナルとしての確実な防衛策です。
最も効率的なルートで、手取りを最大化していきましょう。
次の一歩として、こちらの記事も参考になります。
➡【貯金1000万あっても不安な人】守りながら楽しむ「攻めの家計管理」で人生の質を上げる方法
手取りを限界まで引き上げる「リアルな4ステップ」
「ふるさと納税もiDeCoも大事なのは分かった。でも、手続きが面倒そうで、いつもそこで挫折してしまう……」
その気持ち、痛いほどよく分かります。
お役所の手続きや証券口座の設定は、わざと難しく作られているのではないかと思うほど不親切です。
そこで、あなたが「平日の昼休み」や「通勤電車の中のわずか15分」を使い、最もストレスなく、迷わずに両方の恩恵を100%享受するための『最短攻略ロードマップ』を用意しました。
今すぐスマートフォンを片手に、ステップ1から始めてください。
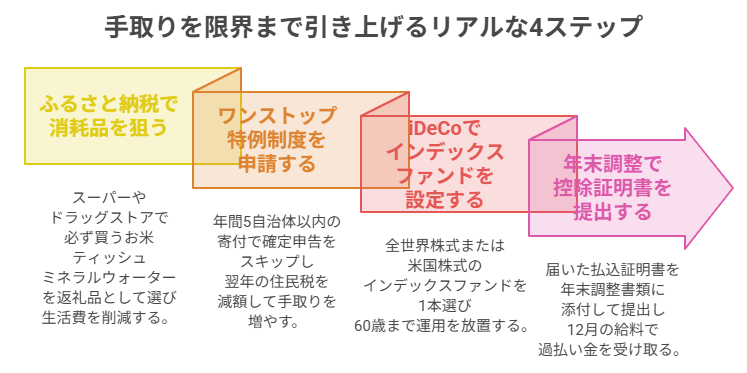
ステップ1:ふるさと納税は「日常の消耗品」だけを狙い撃つ
ふるさと納税と聞くと、普段は食べないようなブランド牛や、高級マスカットなどを頼みたくなりますが、それではただの「ちょっと贅沢な出費」で終わってしまいます。
手取りを最大化(実質的な生活費の削減)したいなら、「スーパーやドラッグストアで、毎月必ず自腹で買っているもの」だけを頼んでください。
- 狙うべき返礼品の三種の神器:
- 「お米(20kg〜)」:
毎日の食費のベースを完全に浮かせます。 - 「ボックスティッシュ・トイレットペーパー(大量セット)」:
一度頼めば1年間ドラッグストアで買う必要がなくなり、重い荷物を運ぶ労力も消滅します。 - 「ミネラルウォーター・炭酸水(24本×2箱)」:
日常の飲料代をゼロにします。
- 「お米(20kg〜)」:
これらで家の中を埋め尽くすだけで、あなたの毎月の生活費(変動費)は自動的に2万〜3万円浮くことになります。
この浮いた現金こそが、あなたの「真の手取りの増加」です。
ステップ2:確定申告をスキップする「ワンストップ特例制度」を申請する
「ふるさと納税をやると、確定申告が面倒なんでしょ?」
という思い込みは、今すぐ捨ててください。
サラリーマンであれば、年間5自治体以内の寄付であれば、「ワンストップ特例制度」を使うことで、確定申告を完全にスキップできます。
返礼品と一緒に届く書類に必要事項を記入し、マイナンバーカードのコピーを貼って郵便ポストに投函するだけ(最近ではスマホアプリでマイナンバーを読み取るだけで、郵送すら不要の自治体がほとんどです)
翌年の6月から、あなたの給料から天引きされる「住民税」が毎月美しく減額され、手取りがダイレクトに増える快感を味わうことができます。
ステップ3:iDeCoは「オルカン」か「S&P500」を1本設定し、記憶から消す
iDeCoの口座が開設されたら、掛け金の運用対象を選ぶ必要があります。
ここで「元本確保型(定期預金)」を選んではいけません。
確かに元本は減りませんが、インフレ(物価上昇)によって、将来そのお金の価値は実質的に目減りしてしまいます。
選ぶべきは、信託報酬(手数料)が最も安い「全世界株式(オール・カントリー)」または「米国株式(S&P500)」に連動するインデックスファンドです。
これらは、過去100年以上の歴史の中で、幾度の暴落を乗り越え、長期的には年利5%〜7%程度の右肩上がりの成長を続けている世界最強の投資対象です。
掛け金は毎月自動で引き落とされ、全額所得控除されながら勝手に複利で育っていきます。
設定を済ませたら、新NISAと同様、iDeCo口座のことは60歳になるまで完全に忘れて「死んだふり」をしてください。
それがリターンを最大化する絶対のルールです。
ステップ4:年末調整の「1枚の紙」に、iDeCoの控除証明書を貼り付けて会社に提出する
毎年10月頃になると、あなたの自宅に国(国民年金基金連合会)から「小汚いハガキ(小規模企業共済等掛金払込証明書)」が届きます。
これは、あなたの数万円〜十数万円分の手取りを取り戻すための、文字通りの『金券』です。
絶対にゴミ箱に捨てず、大切に保管してください。
11月頃に会社で行われる「年末調整」の書類(保険料控除申告書)の右下の欄に、ハガキに書かれている1年間の掛け金の総額を転記し、ハガキをホチキスで留めて総務部に提出するだけです。
たったこれだけの作業で、12月の給料日に、数万円の現金が「過払い金」としてあなたの口座にドバッと振り込まれます。
年に一度の、会社からの最高のご褒美を笑顔で受け取りましょう。
手取り防衛システムを稼働させたその先、あなたの人生に起こる3つの劇的変化
取られるだけの税金から卒業し、ふるさと納税とiDeCoの防衛システムを稼働させる。
この決断をしたとき、あなたの毎日の生活と心には、どのような変化が訪れるでしょうか。
あなたの手に入る、圧倒的に豊かな「未来の姿」をお見せしましょう。
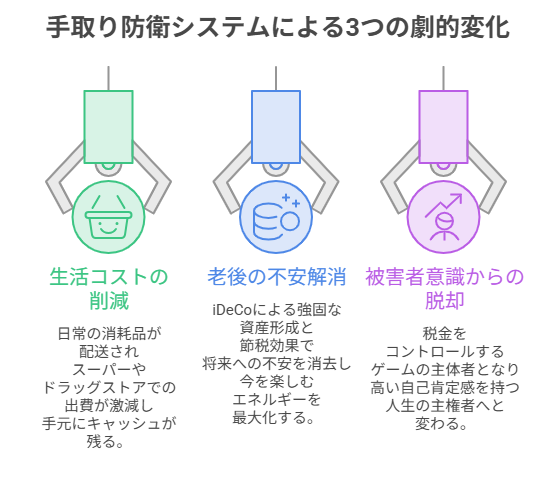
1. 毎月の「生活コスト」が下がり、手元にキャッシュが残る心地よさ
ふるさと納税によって、お米や洗剤、トイレットペーパーといった日常の消耗品が定期的に玄関先まで配送されるようになります。
これにより、毎月のスーパーやドラッグストアでの出費が物理的に激減します。
「あれ?今月は生活用品にほとんどお金を使っていないのに、不自由なく暮らせている」
この静かな感動が、あなたの毎日に訪れます。
手元に残った貴重な現金を使って、週末に大好きなカフェで少し高めのデザートを楽しんだり、大切な人と美味しいディナーを囲んだりする、本物の「豊かさ」に資金をスライドさせることができるようになります。
2. 「老後の不安」という、心の奥底のノイズが完全にミュートされる
テレビやSNSで「老後破産」「年金崩壊」といった不安を煽るニュースが流れるたびに、胸が締め付けられるようなストレスを感じていた日々は終わります。
「私には、iDeCoで毎月自動的に積み立てられ、非課税の複利で育ち続けている強固な資産がある。さらに、毎年払っている税金もその分安くなっている」
この絶対的な「裏付け」があるからこそ、あなたは他人の煽り文句を冷めた目で見流すことができます。
将来への心配を頭の中から完全に消去し、「今、この瞬間」の人生を思いっきり楽しむためのエネルギーを最大化できるのです。
3. 国や会社に対して「搾取されている」という被害者意識からの完全な脱却
給与明細の天引き額を見て「またこんなに取られた」と怒りや無力感に震える必要はもうありません。
あなたはすでに、ゲームのルールを理解し、自分の意思で合法的な税金のコントロール(ディフェンス)を行っている「ゲームの主体者」です。
国が定めたルールを逆手に取り、自分の資産形成と生活の豊かさに100%活用しているという圧倒的なセルフイメージ。
この高い「自己肯定感」が、仕事やプライベートにおける発言や選択にも自信をもたらし、あなたをより自由で、より誇らしい「人生の主権者」へと引き上げていくのです。
ここまで読んだ方におすすめの記事です。
➡【NISAをやっているのに生活が苦しい】「投資貧乏(NISA貧乏)」を回避する具体的戦略
まとめ

『納税だけの羊』から脱却し、将来への漠然とした不安を無くせ
私自身も、かつては完全に「納税だけの従順な羊」でした。
激務をこなしてようやく基本給が上がったとき、意気揚々と給与明細を開いた私を待っていたのは、増額された所得税と住民税の無慈悲な数字。
手取りは1万円も増えておらず、「働いても働いても国に持っていかれるだけじゃないか」と、本気で涙がこぼれそうになりました。
あなたはこれからも、給与明細の天引き額を見てため息をつきながら、何も防衛せずに毎年数十万円の汗水垂らした現金を国にむしり取られ続ける『搾取される側』で居続けますか?
それとも、今週末にわずか15分のアクションを起こし、ふるさと納税とiDeCoの防衛システムを繋いで、手元に残る手取りを自動で最大化する『賢い主権者』になりますか?
手取りを増やすために、これ以上の残業も、過酷な節約も、リスクの高いFXや仮想通貨の勉強も必要ありません。
必要なのは、あなたの我慢の根性ではなく、一度だけシステムの「初期設定」を完了させ、企業のプロモーションや役所の不親切さに立ち向かう、ほんの少しの「防衛の知性」だけです。
今この瞬間にスマホでポータルサイトを開き、証券口座の資料請求ボタンを押したあなただけが、お金の支配から完全に脱却し、自分の力で手に入れた豊かな人生の自由を、その手で美しく、どこまでも広げていくことになるのです。
お金は、ただ国に回収されるために稼ぐものではありません。
あなた自身が本当に望む未来をクリエイトし、大切な人を幸せにするための「最高の相棒」です。
さあ、取られるだけの税金は今日で卒業し、あなたの手取りと未来を、今この瞬間から全力で守り抜きましょう!!
【お金を守るx人生を豊かに】
搾取されない「防衛知識」正しく資産を守り抜きたい方はこちら。
▶︎【お金を守る防衛リテラシー】
”お金を守る×人生を豊かに”「搾取されない知識」と制度の活用術
【お金を守るx人生を豊かに】一覧へ:
「知らない」で損をしないために。資産の防衛マニュアルまとめ。
▶︎「お金を守る」カテゴリーの記事一覧へ
コメント