みなさまこんにちは!LIFE LABのDAI研究員です!!
毎日、朝から晩まで仕事に忙殺されて、自分のキャリアや将来についてじっくり考える時間なんて1秒もない。せめてもの抵抗として、新NISAをなんとなく始めたり、話題のマネー本を斜め読みしたりしているけれど……
日々の膨大なタスクをこなすだけで脳のメモリが限界に達しているあなた。
時間がない中で「お金の勉強もしなきゃ」と焦りつつも、どこから手をつければいいのか分からず、ただ暗闇の中で手探りを続けているような深い絶望感を抱いていませんか?
まず、お伝えさせてください。
あなたが不安を感じるのは、あなたが怠惰だからでも、頭が悪いからでもありません。
現代の日本社会は、意図的なまでに「お金の仕組み(ルール)」を義務教育で教えません。
さらに、ネット上には
『これだけで月30万円稼げる』
『この銘柄を買えば間違いなし』
といった、薄っぺらく安易な情報が溢れかえり、忙しい私たちの焦りを煽り立てています。
本当のお金の知性(マネーリテラシー)とは、単に流行りの投資信託の銘柄を知っていることでも、1円単位の家計簿をつけることでもありません。
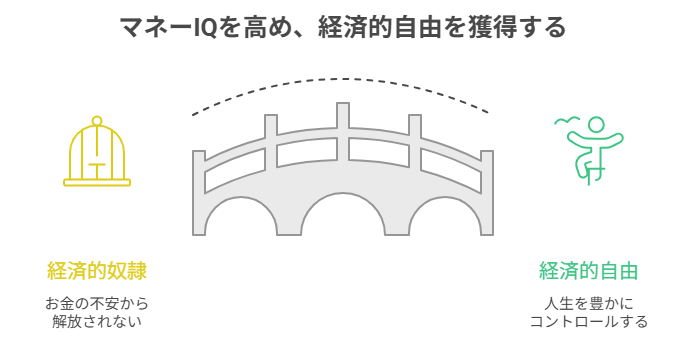
自分の命の時間を使って稼いだお金を、企業のプロモーションや世間のノイズから守り抜き、「自分の人生の自由と選択肢」に100%変換するスキルのことです。
この知性が欠けていると、いくら働いて収入を増やしても、いつまでもお金の不安から解放されない『奴隷のゲーム』を走り続けることになります。
この記事では、「忙しくて勉強する時間がない」と悩む人が、他人の目を気にせず自分の「真のお金の知能指数(マネーIQ)」を可視化し、一瞬で『搾取される側』から『人生を豊かにコントロールする側』へとシフトするためのセルフチェックシートと、具体的かつ実用的なロードマップを徹底解説します。
小難しい金融用語を暗記するテストではありません。
あなたの大切な人生を豊かにする手段としてお金を捉え直すための境界線を、ここで一緒に引きましょう。
ここまで読んだ方におすすめの記事です。
➡【お金の知識がなく将来が不安】知らないと損する金融リテラシー10選
なぜ「高学歴で仕事ができる人」ほど、お金の罠にハマり、搾取され続けるのか?
世の中には、一流大学を卒業し、大企業でバリバリと仕事をこなし、同世代よりも遥かに高い年収を稼いでいるにもかかわらず、手元の資産が一向に増えない人が驚くほどたくさんいます。
自分自身の失敗から学んだからこそ、あえて厳しい本音を言わせてください。
「仕事の優秀さ」と「お金の知能指数(マネーIQ)」には、1ミリも相関関係がありません。
「稼ぐ力」と「守り増やす力」は全く別次元のスキル
多くの人は、年収が上がれば自然とお金の悩みは解決し、自動的に豊かな人生が手に入ると信じて疑いません。
しかし、これは致命的な誤解です。
「稼ぐこと」は、自分の時間や専門スキルを市場に切り売りしてキャッシュを獲得する「攻めのゲーム」です。
一方で、得たキャッシュをどう分配し、どのように企業の罠から守り、複利の力で育てていくかは、全く異なるルールの「守りと運用のゲーム」です。
仕事ができる人ほど、「自分は頭が良い」というプライドが邪魔をします。
そのため、金融機関の営業マンが持ってくる「あなたのような特別な方向けのプライベートプラン」といった甘い言葉に簡単に乗せられ、裏で高額な手数料を毟り取られていることにすら気づきません。
これは、格闘技のチャンピオンが、ルールの異なる将棋の試合に出てあっさり負けるようなものです。
ゲームのルールを知らないプレイヤーは、どれだけフィジカル(年収)が強くても、システムに搾取される運命にあります。
「ライフスタイル・インフレ」という終わりのない監獄
もう一つの恐ろしい現実は、収入の増加に合わせて生活水準を際限なく上げてしまう「ライフスタイル・インフレ(パーキンソンの法則)」です。
「これだけ頑張って稼いでいるのだから、タワーマンションに住むべきだ」
「同僚に見劣りしないよう、外車に乗らなければ」
「子供には幼少期から高額な私立教育を」
これらの出費は、あなたの心からの欲求ですか?
それとも、「他者からの評価」や「見栄」を維持するためのコストですか?
収入が増えるスピード以上に支出のハードルを上げてしまえば、手元に残るフリーキャッシュフロー(自由なお金)は常にゼロです。
結果として、高年収でありながら「来月の住宅ローンや教育費のために、どれだけ過酷でも会社を辞めるわけにはいかない」という、最も不自由な『金の鳥カゴ』に自ら囚われることになります。
お金に人生を支配されるこの状態は、金融音痴の極みと言わざるを得ません。
【自己分析】あなたの本当の実力が暴かれる「お金の知能指数(マネーIQ)」セルフチェック
では、あなたの「お金の知能指数」は現在、どのレベルにあるのでしょうか。
巷にある「金利の計算問題」のような退屈なテストではなく、あなたの「日常の行動パターン」と「お金に対する無意識の態度」から、そのリアルな知性をあぶり出す20問のセルフチェックを用意しました。
以下の質問に対して、直感的に「はい」か「いいえ」で答えてみてください。
自分の胸に手を当てて、見栄を張らずに真実を答えることこそが、知性を高める第一歩です。
【マネーIQ 20項目セルフチェック】
▼ カテゴリA:収支コントロール(守る力)
- 毎月、自分の固定費(家賃、通信費、保険など)の「正確な合計金額」を
1万円単位で即答できる。 - ここ1年以内に、使っていないサブスクやオプションをすべて解約した。
- クレジットカードの「リボ払い」や「分割払い(3回以上)」を一度も使ったことがない。
- ATMでの「時間外手数料」や「他行振込手数料」を、ここ1年以上1円も払っていない。
- 「ポイント3倍デー」や「セール」という言葉に釣られて、予定外の買い物をすることがほぼない。
▼ カテゴリB:制度と投資(増やす力)
- 新NISAとiDeCoの「税制上の違いとメリット」を、中学生にもわかるように説明できる。
- 自分が保有している投資信託や株の「信託報酬(手数料)」が何%なのかを把握している。
- 「元本保証で年利10%」という投資話を聞いた瞬間、詐欺だと見抜いて即座に無視できる。
- 市場が10%以上暴落したとき、慌てて売却せず、淡々と積み立てを維持できる(または維持した)
- 銀行の窓口や対面の証券会社に「おすすめの投資商品」を聞きに行ったことがない。
▼ カテゴリC:情報とマインド(思考力)
- 「ふるさと納税」や「医療費控除」などの節税制度を、毎年自分の手で調べて活用している。
- 買い物をする際、単に「価格の安さ」ではなく、
そのモノがもたらす「時間の節約度」や「リセールバリュー」で判断している。 - SNSで他人の「豪華な暮らし」や「爆益報告」を見ても、
自分の資産形成ペースを1ミリも乱されない。 - 生命保険や医療保険を、「安心だから」という理由だけで何となく契約せず、
公的保険とのバランスで設計している。 - 「お金がない」という言葉を言い訳にせず、
何かを始めるときは「どうすれば予算を作れるか」を前向きに考える。
▼ カテゴリD:人生と目的(豊かさへの変換力)
- 自分にとって「何にお金を使う時が最も幸せか」という優先順位が完全に明確である。
- 突然、今の会社を解雇されても、
最低1年は生活に困らないだけの「生活防衛資金」が確保されている。 - お金を支払う時、ただ残高が減る苦痛だけでなく、
得られる体験や時間への「感謝」を実感している。 - お金を貯めることそれ自体が目的ではなく、
そのお金を使って「どんな人生(選択肢)にしたいか」を語れる。 - 自分をアップデートするための「書籍代」「自己投資代」を、
ケチケチせずに気持ちよく支払える。
【判定結果】あなたの「マネーIQ」クラスとシビアな現状分析
チェックがついた数を数えてみてください。
あなたの本当の金融知能のクラスは、以下のいずれかに分類されます。
- 16〜20個:クラスS 【マネーマスター】
素晴らしい!
お金の正体を完全に見抜き、人生をコントロールする強固な主導権を握っています。
企業の巧妙なマーケティングも、あなたから1円の無駄金も奪うことはできません。
この調子で、自分の幸福を最大化するための投資と体験を積み重ねていってください。 - 11〜15個:クラスA 【賢実な一般市民】
基本的なリテラシーは備わっていますが、時折、感情の揺らぎや「世間の常識」というバイアスに流されて余計なコストを支払っている可能性があります。
あと一歩、仕組みとマインドを整えるだけで、資産形成のスピードは爆発的に加速します。 - 6〜10個:クラスB 【搾取予備軍(黄色信号)】
非常に危険です。
仕事の忙しさを言い訳に、お金の重要な決定を「思考停止」で先送りにしていませんか?
格安SIMへの移行や保険の見直しなど、少しの手間を惜しむことで、年間数十万円単位の資金をドブに捨てている可能性が極めて高い状態です。 - 0〜5個:クラスC 【資本主義の完全なるカモ(赤色信号)】
今すぐこの記事を隅々まで読み込んで、生き方を見直してください。
あなたは、銀行、保険会社、そしてSNSの広告主たちにとって「最も都合の良い、文句を言わずに働き、お金を払い続ける最高のお客様」になっています。
このままでは、あなたの人生の貴重なエネルギーはすべて他人の利益のために消費され尽くしてしまいます。
IQの差は「情報の質」ではなく、お金に対する「2つの大いなる誤解」にある
マネーリテラシーを高めようと決意した人の多くは、本屋に行って難解な経済書を買ったり、株のテクニカル分析のセミナーに通ったりします。
しかし、あえて断言しましょう。
それらはすべて無駄な努力です。
現代社会において、お金の知能指数が低い最大の原因は、「高度な金融知識が足りないこと」ではありません。
あなたの脳に深く刷り込まれた「2つの致命的な誤解(バイアス)」にあります。
ここを破壊しない限り、いくら投資を学んでも意味がありません。
誤解①:お金を「数字(残高)」として捉えている
金融音痴の人ほど、預金通帳の残高という「数字」に一喜一憂します。
100万円増えたら喜び、株価が下がって5万円減ったら絶望する。
しかし、本物のマネーIQを持つ人は、お金をただの数字とは見ていません。
お金を「自由を買い戻すための引換券(ポテンシャル・エネルギー)」として捉えています。
お金とは、あなたを理不尽な上司から守り、やりたくない仕事を「NO」と拒否し、大切な家族がピンチのときに寄り添う時間を生み出すための、いわば『自由の盾』です。
数字を増やすために自分の精神をすり減らしてサービス残業をする行為は、盾を作るために自分の命を削っているようなものです。
お金は、使って初めて「あなたの人生の自由」という価値に変換されます。
この「価値の変換効率」を意識することこそが、真の知性です。
誤解②:支払いを「コスト(痛み)」としてのみ捉えている
節約が長続きせず、常にお金へのストレスを抱えている人は、お金を支払うことを「痛みを伴う喪失行為」だと考えています。
だから、スーパーのレジで財布を開くたびに心が少し傷つき、結果として「使わずに溜め込むこと」に執着します。
しかし、お金の本質は「信頼の交換」であり、価値の移動です。
あなたがカフェで支払う700円は、あなたの財布からお金が奪われたのではありません。
「心地よい空間、美味しいコーヒー、そして集中できる1時間という素晴らしい価値」と、あなたの700円を等価交換しただけです。
お金を使うたびに、「減った」ことではなく「それによって得られた価値(時間や体験)」に意識をフォーカスし、感謝の念を持つこと。
このマインドセットへのシフトが、お金との関係性を劇的に改善し、豊かさを引き寄せる磁石となります。
あわせて知っておくと、判断が楽になります。
➡【マクロ経済入門】家計管理に役立つ視点と活用法
1週間でクラスCから抜け出すための「金融知能アップデート」4ステップ
「セルフチェックの結果が悪すぎて落ち込んだ。でも、今からでも間に合うのだろうか?」
もちろんです。
お金の知能指数は、生まれ持った才能ではありません。
ただの「後天的な技術」です。
自転車の乗り方を覚えるのと同じで、正しいステップを踏めば、誰でも短期間で確実にマスターできます。
以下の4つのアクションを、今日から1週間以内に実行してください。
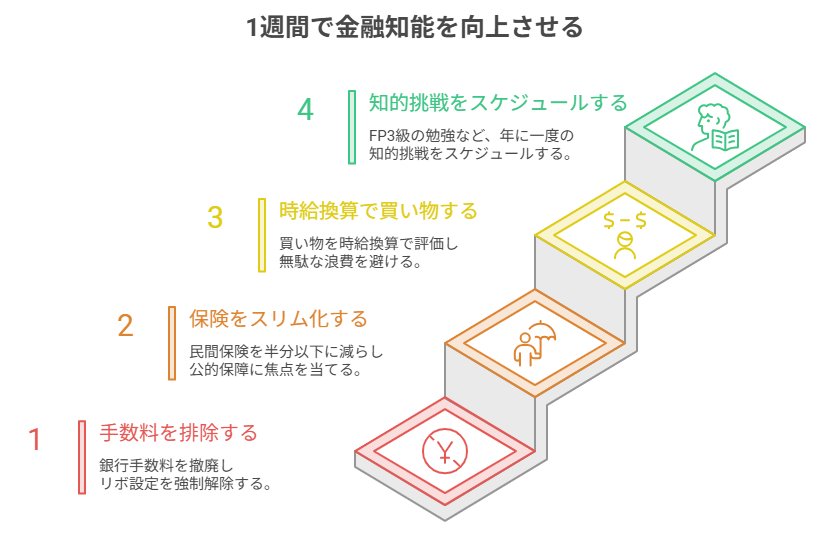
ステップ1:まずは「手数料」という目に見えない寄生虫を全駆除する
お金の知能指数を高めるための最初のステップは、バケツの底に空いた「無駄な穴」を完全に塞ぐことです。
今すぐ以下の2点を確認し、該当するなら10分以内に手続きを完了させてください。
- 銀行手数料の撤廃:
土日や夜間のコンビニATMで手数料を払うのを、今日から「生涯禁止」にしてください。
手数料無料のネット銀行(住信SBIネット銀行や楽天銀行など)の口座を開設し、メイン口座に設定しましょう。 - クレジットカードの「リボ設定」強制解除:
お使いのすべてのクレジットカードのマイページにログインし、支払方法が「自動リボ(リボルビング払い)」になっていないかを血眼になって確認してください。
リボ払いは、年利15%というヤミ金一歩手前の暴利を合法的に貪る、最も邪悪な搾取システムです。
ステップ2:生命保険を「半分以下」にスリム化する
日本人の多くは、月額1万〜3万円もの高額な民間保険に加入しています。
しかし、その多くは「安心という名の幻影」を買わされているだけです。
私たちには、世界最強の公的健康保険制度があります。
病気やケガでどれだけ高額な医療費がかかっても、窓口負担には上限が設けられています(高額療養費制度)
さらに、あなたが働けなくなった場合は「傷病手当金」が最長1年6ヶ月出ますし、万が一亡くなった場合は家族に「遺族年金」が支給されます。
民間保険は、「もし明日自分が死んだり、重い病気になったりしたとき、公的保障だけでは絶対にカバーできない、物理的なマイナスを埋めるためだけの掛け捨て保険(月2,000円〜5,000円程度)」に限定してください。
浮いた分のお金は、すべて自分の手元で資産運用に回した方が、遥かに高いリターンと真の安心感をもたらしてくれます。
ステップ3:「時給換算」で買い物をする思考法をインストールする
何か買い物をしようとしたとき、表示されている「価格」をそのまま見ないでください。
その金額を、あなたの「手取り時給」で割って考える癖をつけます。
例えば、あなたの手取り月収が24万円で、実労働時間が160時間だとすると、あなたの手取り時給は「1,500円」です。
ここで、3万円の高級なブランド靴が欲しくなったとしましょう。
「この靴は、3万円の価値があるか?」と考えると、物欲に負けてしまいがちです。
しかし、 「私は、この靴を手に入れるために、あの理不尽な職場で『20時間(丸2日半)』も身を粉にして、寿命を削って働く価値があるか?」 と問い直してみてください。
そう言われると、「いや、さすがにそこまでの価値はないな」と、物欲がスーッと冷めていくはずです。
この「命の時間換算」ができるようになると、無駄な浪費は自動的に完全に根絶されます。
ステップ4:「年に1回の知的挑戦」をスケジュールに組み込む
マネーIQを常に最新の状態に保つため、年に一度、お金にまつわる資格の勉強や、新しい仕組みづくりを自分に課してください。
最もおすすめなのは、「FP3級(ファイナンシャル・プランナー3級)」のテキストを1冊買って、ペラペラと眺めてみることです。
試験を受ける必要はありません(受けてもいいですが)
FP3級の知識には、税金、保険、不動産、投資、相続といった、日本で生きていく上で絶対に避けて通れない「人生のルールブック」がすべて美しく網羅されています。
この基礎教養を一度頭に入れておくだけで、ニュースの裏側が手に取るようにわかるようになり、怪しい金融商品を見分ける強固なフィルターがあなたの脳内に完成します。
マネーIQを高めたその先、あなたの人生に起こる3つの劇的変化
無駄なコストを徹底的に排除し、資本主義のゲームルールを理解して自分の人生を最適化する。
この金融知性をアップデートしたとき、あなたの毎日の景色はどのように変わっていくでしょうか。
あなたの手に入る、輝かしい「未来の姿」をお約束します。
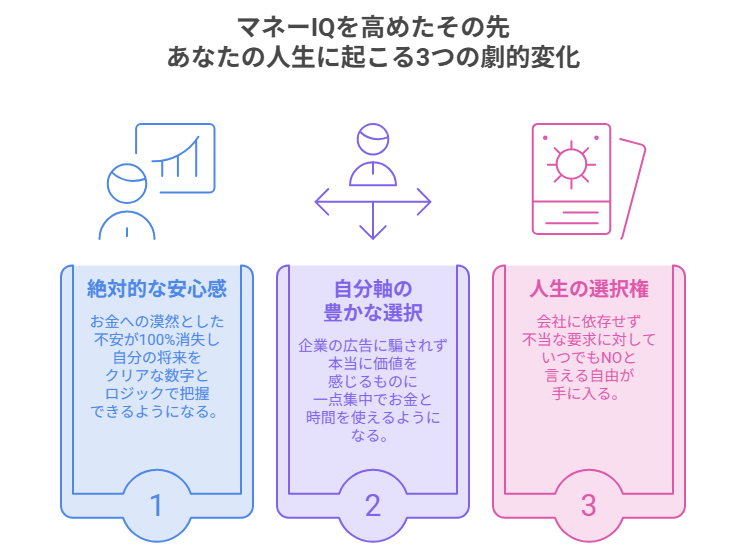
1. お金への「漠然とした不安」が100%消失し、絶対的な「安心感」が手に入る
金融音痴だった頃は、「老後2,000万円問題」といったニュースを見るたびに、胸が締め付けられるような不安に襲われていたはずです。
しかし、知性を手に入れたあなたは、もう情報に踊らされません。
「自分の生活コストはこれくらいで、このペースで積み立てていけば、◯年後にはこれだけの資産が確実にできる。万が一の時は公的保障がこれだけあるから、生活が破綻することは絶対にない」
このように、自分の将来をクリアな数字とロジックで把握できるようになります。
この絶対的な安心感が、あなたの心に深い静寂をもたらし、毎日の生活を心から楽しめるようになります。
2. 企業の広告に騙されなくなり、「自分軸の豊かな選択」ができるようになる
世の中の派手な広告や、SNSで誰かがアピールしている「贅沢な暮らし」を見ても、あなたの心は1ミリも揺らがなくなります。
他人が何にお金を使っていようが、あなたには関係ありません。
「私は、この体験にお金を払うときが一番幸せ。だから、他の部分には1円も使わなくていい」
という、強固な「自分軸」が完成します。
見栄のために使っていた無駄な出費がゼロになり、本当に自分が価値を感じるもの(旅行、自己投資、大切な人との時間)に、一点集中でお金と時間を使えるようになります。
お金の使い方の純度が、100%に高まるのです。
3. 会社に依存しない「人生の選択権(パスポート)」が手に入る
マネーIQが高まり、手元に数年分の生活費(生活防衛資金)と自動で育つ投資資産が構築されると、あなたと会社の立場は対等になります。
「もしこの職場で、不当な要求やハラスメントに耐えなければならなくなったら、いつでも辞めて別の道を探せばいい」
この圧倒的な「NOと言える自由」こそが、金融知性があなたに授けてくれる、最も美しいギフトです。
会社にしがみつく必要がなくなったからこそ、むしろ仕事での発言に自信が生まれ、成果が出やすくなり、キャリアがさらに好転していく。
お金の自由が、あなたの人生全体の自由を大きく羽ばたかせるのです。
こちらの記事を読むと、さらに理解が深まります。
➡【お金の知識ゼロから学び直したい人必見!】詐欺に強くなる金融リテラシー習得ロードマップ
まとめ

『高いマネーIQ』で、圧倒的な自由を手に入れる
私自身も、かつては完全に「重度の金融音痴」でした。
仕事はそれなりにできましたが、マネーリテラシーは実質ゼロ。
「銀行に預けておけば安心」
「クレジットカードの分割払いは便利」
と本気で信じ込み、挙句の果てには銀行の窓口で勧められるがままに手数料の高い投資信託を契約していました。
自分がどれほど搾取されているかさえ気づいていなかった当時の私。
預金残高が思うように増えない理由が分からず、毎晩ベッドの中で将来の不安に押しつぶされそうになっていたあの屈辱感は、今でも脳裏に焼き付いています。
あなたはこれからも、会社の給料に愚痴をこぼしながら、お金のルールを知らないまま一生システムに搾取され続ける『カモ』であり続けますか?
それとも、今すぐ自分のマネーIQをアップデートし、自分の人生と資金の主導権を完璧に掌握する『ゲームの支配者』になりますか?
お金の知能指数を高めるために、過酷な節約も、リスクの高い投資の猛勉強も必要ありません。
必要なのは、あなたの根性ではなく、一度だけ銀行アプリを操作して無駄な手数料を排除し、生命保険を適正化し、時給換算で買い物を考える、ほんの少しの「思考の習慣化」だけです。
今この瞬間に自分の口座をチェックし、無駄なバケツの穴を塞ぐ行動を起こしたあなただけが、お金の呪縛から完全に解き放たれ、本当に望む豊かな人生を、自分の力で美しくデザインしていくことになります。
お金は、あなたの自由を縛るための鎖ではありません。
あなたがどこまでも遠くへ、思い通りの人生を描くために羽ばたくための「自由の翼」です。
さあ、今ここから、あなたの輝かしい未来を自分の手でクリエイトしていきましょう!!
【金融知識x人生を豊かに】
バラバラの知識を「人生設計力」へ。一生お金に困らない「地図」を手に入れませんか?
▶︎【金融知識のロードマップ】
”金融知識×人生を豊かに”「一生困らない」マネー教育の決定版金融知識
【金融知識x人生を豊かに】一覧へ:
一生モノの教養を身につける。マネーリテラシーを高める全記事まとめ。
▶︎「金融知識」カテゴリーの記事一覧へ
コメント