みなさまこんにちは!LIFE LABのDAI研究員です!!
ふと会議やニュースで『インフレリスク』『利回り』『ポートフォリオ』といった言葉が出たとき、実は正確な意味がわからなくて愛想笑いでやり過ごしている。同僚や後輩が涼しい顔でその手の会話をしているのを見ると、『もしかして、みんな当たり前に知っていることなのか?今さら誰にも聞けない……』と、強烈な焦りと不安が襲ってくる……
終わりのない日々の業務に忙殺され、疲れ果てた心で「知識不足への焦り」と「今さら恥をかけないという恐怖」の板挟みになり、身動きが取れなくなっているあなた。
まず、大きく深呼吸をして、張り詰めた心の緊張をすべて解きほぐしてください。
あなたが金融の基本用語をパッと説明できないのは、あなたの地頭が悪いからでも、社会人としての自覚が足りないからでもありません。
なぜなら、日本の学校教育や大半の会社は、あなたに「資本主義の本当のルール」を教えることなく、ただ文句を言わずに働く優秀な労働者(駒)として育てるための教育しかしてこなかったからです。
あなたがこれまで知らなかったのは、構造上の必然に過ぎません。
実は、金融用語を学ぶ最大の目的は、テストで満点を取ることでも、会議で知ったかぶりをするためでもありません。
私たちが生きる世界の中で「今、お金という名のエネルギーがどうやってカタチを変え、誰を動かし、どうすれば自分の人生を豊かにする盾と矛になるのか」という『世界の解像度を上げる』ことにあります。
この記事を読めば、小難しい数式や退屈な定義を1ミリも暗記することなく、社会人が絶対に押さえるべき金融の基本用語が、あなたの日常の体験と結びついて直感的に脳へインストールされます。
これにより、ニュースの裏にある本質を完璧に見抜き、他人のセールストークや世間の流行に流されることなく、自分の力で資産と時間を守る絶対的なリテラシーが身につきます。
お金は、ただ溜め込んで通帳の数字を眺めるためのオブジェクトではありません。
あなたの「大切な人の笑顔」を守り、あなたの「人生の選択肢」を広げ、真の精神的自由を手に入れるための強力な武器です。
この記事で、ただ知らぬ間に奪われる側のゲームから完全に脱却し、あなたの人生の主導権をカチリと取り戻しましょう。
合わせて読みたい!
➡【お金の知識がなく将来が不安】知らないと損する金融リテラシー10選
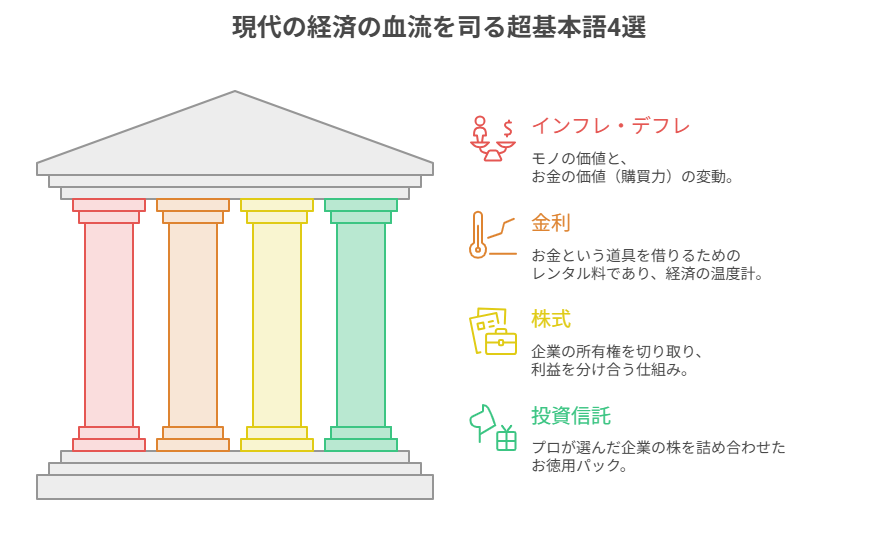
知ったかぶりはもう卒業!これだけは絶対に外せない「現代の経済の血流」を司る超基本語4選
ビジネスの現場やニュース、あるいは同僚との雑談の中で最も頻出するにもかかわらず、多くの人が「なんとなく」の理解で済ませている言葉があります。
これらの言葉の本質的な意味を落とし込めていない状態は、「アクセルとブレーキの区別がつかないまま高速道路を走る」くらい危険な状態です。
まずは、あなたの経済の解像度を爆発的に上げる4つの超基本ワードを、あなたの実生活の感覚と紐付けて解剖していきます。
1. インフレ(インフレーション) / デフレ(デフレーション)
多くの教科書には「物価が継続的に上昇すること、下落すること」と書かれています。
しかし、その覚え方だから実生活に活きないのです。
本質的な理解はこうです。
「インフレとは、モノの価値が上がり、あなたのお金の価値が目減りすること」
「デフレとは、モノの価値が下がり、あなたのお金の価値が上がること」
例えば、昔は100円で買えた自動販売機の缶コーヒーが、今は150円出さないと買えないとします。
これはコーヒーが高級になったのではなく
「100円玉という金属の価値(購買力)が、コーヒー1缶分すら買えないレベルにまで叩き落とされた」
ということです。
あなたが必死に時間を切り売りして稼ぎ、銀行口座に大切に眠らせている「100万円」という数字は、インフレの世界においては、何もしなくても毎日じわじわと国や市場によって「購買力」を削り取られていることになります。
「貯金だけしていれば安全」という盲信が、いかに冷酷な現実によって裏切られているか、この言葉の本質を知れば一瞬で理解できるはずです。
2. 金利(利子・利回り)
金利とは、一言で言えば「お金という道具を借りるためのレンタル料」
あるいは「お金を他人に使わせることに対する時間的な報酬」
です。
銀行にお金を預けてもらえる雀の涙ほどの利息は、「あなたのお金を銀行が運用するために借りてあげているレンタル料の支払い」です。
逆に、あなたが住宅ローンやカードローンを利用するときに支払う高い利息は、「未来の価値を今すぐ手に入れるために、他人の資本を借りたレンタル料」になります。
ここで重要なのは、金利は「経済の温度計」だということです。
景気が良くなれば、みんながお金を借りて新しい事業や買い物をしたくなるため、レンタル料(金利)は上がります。
逆に景気が悪くなれば、誰もお金を使いたがらないので、レンタル料を下げてでも使わせようとします。
ニュースで「中央銀行が利上げを発表」と聞いたとき、それが「お金のレンタル料を引き上げて、過熱した経済のブレーキを踏もうとしているんだな」と直感的に繋がれば、あなたの知性はすでに一般的な社会人を頭一つ抜き抜けています。
3. 株式(株主・時価総額)
会社がビジネスを始めるには、莫大なお金(資本)が必要です。
しかし、銀行から借りるだけでは返済のリスクがあります。
そこで、「僕のビジネスは絶対に成功するから、お金を出して応援してくれませんか?その代わり、会社が儲かったら利益を分け合うし、会社の権利を一部差し上げます」という約束手形を発行します。
これが「株式」です。
株式を買うということは、単に値動きするチャートの数字を売り買いするギャンブルではありません。
「その企業の所有権(オーナーシップ)を数パーセントだけ切り取って、自分の財布に迎え入れる行為」です。
あなたがどんなに理不尽な上司の下で消耗していても、その会社が優れた利益を上げていれば、株主である資本家はその果実を合法的に受け取ります。
この仕組みを知ることで、私たちは初めて「働く側」から「仕組みを所有する側」へ視点をシフトする重要性を思い知るのです。
4. 投資信託(ファンド)
「株式投資が大事なのはわかったけれど、どこの会社の株を買えばいいかわからないし、1社に全財産を突っ込むのは怖すぎる」
そうした個人のために、金融のプロ(ファンドマネージャー)が
「皆さんの代わりに、私が責任を持って世界中の何百という優秀な企業の株を少しずつ詰め合わせた『お徳用パック』を作りました。これをみんなでワリカンして買いましょう」
と提供している仕組み、それが「投資信託」です。
よく耳にする「インデックスファンド」や「オルカン(全世界株式)」は、この詰め合わせパックの代表格です。
個別の企業を夜な夜な分析する時間も体力もない忙しい社会人にとって、これらは非常に便利な道具です。
しかし、中身を理解せずに「みんなが買っているから」という理由だけで購入すると、後述する「手数料の罠」に綺麗に捕まることになります。
言葉の定義を覚えるだけでなく、その道具が「誰のどんな不便を解決するために作られたのか」を捉えることこそが、本質的な大人の学びです。
資本主義の罠を見抜く:金融リテラシーの有無が分ける「奪われる人」と「守り育てる人」の格差
なぜ、これらの基本用語を正確に理解しておく必要があるのでしょうか。
それは、私たちが生きる資本主義という名の巨大なゲーム盤において、「ルール(言葉)を知らないプレイヤーは、ルールを知っているプロによって、合法的にすべての身ぐるみを剥がされる」という冷酷な掟があるからです。
リテラシーがない人と、ある人の間に生じる目に見えない決定的な格差の構造がこちらです。
【リテラシーがもたらす格差のパイプライン】
① 言葉を知らない「情報弱者」が陥る搾取のスパイラル
金融の言葉を曖昧にしたままの人は、銀行の窓口や保険の営業マンに「元本保証で安心」「今大人気の利回り商品」と言われると、その裏にある複雑な『手数料(信託報酬)』や『為替リスク』に気づけません。
彼らの差し出した契約書に笑顔でサインし、自分の大切な命の時間を切り売りして稼いだお金を、他人のボーナスやオフィスの維持費のために毎月静かに吸い上げられ続けます。
② 言葉を武器にする「情報強者」が構築する防衛システム
一方で、用語の本質を理解している人は、他人の甘い言葉を一切信用しません。
「この商品の信託報酬は年1.5%?ということは、市場の平均利回りが4%だとしたら、私の利益の4割近くが手数料として毎月合法的に盗まれるということか」
と、脳内で瞬時に冷徹な計算を行います。
彼らは怪しい罠を1秒でスクリーニングし、コストが極限まで低い正しいルート(ネット証券など)を選び、自分の資産を確実に「守り、自動で育てる配管」を構築します。
言葉の解像度が、あなたの財布の防衛力に直結する
金融の世界において、無知はコストそのものです。
言葉を知ることは、あなたのケチケチした節約の努力をはるかに凌駕する、「生涯で数百万円から数千万円の資産を守り抜くための、最も費用対効果の高いプロテクト(盾)」になるのです。
恥ずかしいから覚えるのではなく、他人に自分の大切な人生をコントロールされないために、私たちは言葉を学ぶ必要があります。
これだけ知れば会話で一目置かれる!ニュースの裏側を見抜く「ワンランク上の実践的パワーワード3選」
一般的なマネーブログや用語集は、「ROE」や「GDP」といった、試験に出るような退屈な英単語を並べがちです。
しかし、本音の毒を吐かせていただきます。
そんな教科書通りの記号を覚えたところで、実際の会議での発言や、あなた自身の資産形成には1ミリも役に立ちません。
ここでは、他媒体と一線を画す、知っているだけで「この人の経済の解像度は本物だ」と周囲に一目置かれ、かつ自分のお金の使い方を劇的に変える3つの実践的パワーワードを提示します。
1. コスト(信託報酬・実質コスト)
多くの人は金融商品を選ぶとき、「どれくらい儲かるか(期待リターン)」ばかりに目を奪われます。
しかし、百戦錬磨の投資家が真っ先に見るのは、リターンではなく「コスト」です。
なぜなら、リターンは市場の気分次第でコントロール不可能ですが、コストは購入した瞬間に「確実に支払うことが確定するマイナスの利回り」だからです。
例えば、運用利回りが年 5% の商品であっても、信託報酬(維持手数料)が年 2% かかるのであれば、あなたの手元に残る実質的な成果は 3% にすぎません。
「手数料なんて数パーセントでしょ?」と笑う人は、複利の魔法によって30年後に数百万、数千万円の差となって現れる冷酷な数式を知りません。
あらゆる選択において「確定しているコストは何か」を最初に見極める視点を持つこと。
これこそが、カモにされない大人の絶対防衛ラインです。
2. アセットアロケーション(資産配分)
「オルカンを買うべきか、S&P500にするべきか、それとも日本株か」
と、銘柄選びに一喜一憂している人は、金融の世界ではまだまだ初心者です。
数々のノーベル経済学賞のプロたちの研究によって、「投資の成果の約9割は、どの個別銘柄を買うかではなく、どのような『アセットアロケーション(資産配分)』を組んだかによって決定する」ということが証明されています。
アセットアロケーションとは、あなたの全財産を「現金」「株式」「債券」「不動産」といった、性質の異なるアセット(資産の箱)に、どのようなパーセンテージで配分するかという『人生のグランドデザイン』です。
会議や雑談で「どの銘柄がおすすめ?」と聞かれた際、「銘柄の前に、今のご自身のアセットアロケーションの比率はどうなっていますか?」と静かに問い返すだけで、あなたの知的プレゼンスは圧倒的なものになります。
3. 複利(ふくり)のレバレッジ
天才物理学者アルベルト・アインシュタインが「人類最大の数学的発見」と呼び、「宇宙で最も強力な力」と恐れたのが、この「複利」の仕組みです。
単利が「元本に対してのみ利息がつく」のに対し、複利は「元本によって生み出された利息が、次の期には新たな元本となって、さらに利息を生み出していく」という、雪だるま式の増殖システムです。
| 経過年数 | 「単利」での運用 (増え方が常に一定) | 「複利」での運用 (利息が利息を生む) |
|---|---|---|
| 1年目 (元本100万・年利5%) | 105万円 (利益:5万円) | 105万円 (利益:5万円) |
| 10年目 | 150万円 (毎年5万円ずつ均等にプラス) | 約163万円 (増えるスピードが徐々に加速) |
| 30年目 | 250万円 (直線の伸びに留まる) | 約432万円 (元本の4.3倍以上に爆発) |
複利の恐ろしさと美しさは、時間の経過とともにグラフが二次関数的に跳ね上がることです。
この概念を理解した人は、「今日使う無駄な5000円」を単なる5000円とは見なしません。
「この5000円を年利5%の複利で30年運用したら、将来の2万円をドブに捨てているのと同じだ」という時間軸の視点が宿るため、我慢を強いることなく、本質的なお金の使い方ができるようになるのです。
次の一歩として、こちらの記事も参考になります。
➡【金利が上がれば株が下がる?】「経済のつながり」を一気に理解する超入門書
学んだリテラシーを「自分の口座」に直結させる4ステップワーク
「言葉の意味と重要性は完全に頭に入った。では、日々の忙しい生活の中で、具体的に最初の一歩として何をすれば、この知識がお金に変わるのか?」
その疑問を完全にクリアにするために、ただの座学で終わらせず、あなたの脳と口座の「配管」を今夜のうちにリファクタリング(最適化)する、15分間の実践ロードマップを用意しました。
明日の朝、会社のデスクに座る前に完了させましょう。
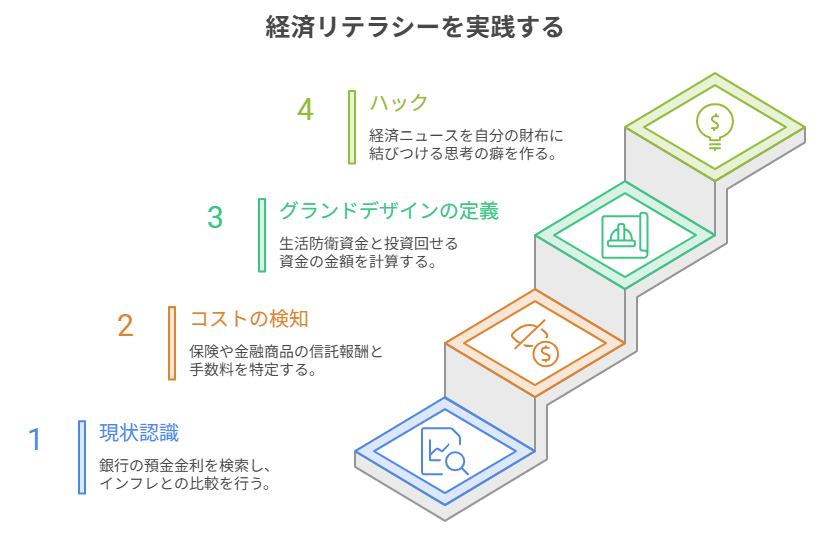
ステップ1:【現状認識】自分のメインバンクの「預金金利」をスマホで検索する
多くの人が「なんとなく」でお金を預けているメガバンクや地方銀行。
今すぐスマートフォンで「〇〇銀行 普通預金 金利」と検索し、その数字を自分の目で直視してください。
おそらく「0.02%」や「0.1%」といった、目を疑うような超微小な数字が表示されるはずです。
現在の日本のインフレ率(物価上昇率)が年 2% 〜 3% である現実と、この金利を並べてみてください。
あなたが銀行にお金を預けたまま放置することは、「毎年、資産の購買力を実質的に2%以上、国や市場にむしり取られているのと同じ」という冷酷な数式が、生々しい事実として腹に落ちるはずです。
この「健全な危機感」を持つことが、全ての防衛の始まりです。
ステップ2:【コストの検知】加入している保険や金融商品の「信託報酬・手数料」をあぶり出す
過去に付き合いや安心感で契約した生命保険、積立商品、あるいは銀行の窓口で作った投資信託の契約書類(またはマイページ)を引っ張り出してください。
書類の隅の小さな文字で書かれている「信託報酬」「維持管理費用」「解約控除」というパーセンテージの数字を探し出します。
もしそこに「1%以上」の数字が記載されていたら、それはプロがあなたに仕掛けた集金用のストローです。
先述した「コストの思想」をもとに、その商品が本当に維持に値するものか、それともネット証券の低コストなインデックスファンド(年0.1%以下)に切り替えるべきか、冷徹に仕分けの検討を始めてください。
ステップ3:【グランドデザインの定義】「生活防衛資金」の金額をノートの端に固定する
言葉の理解を実際の行動に変えるため、あなたにとっての「生活防衛資金(絶対にリスクにさらさない聖域のお金)」の具体的な金額を計算してください。
| アセットの仕分け | 計算式と、あなたの人生における役割 |
|---|---|
| ① 生活防衛資金 (現金アセット) | 「あなたの毎月の最低生活費 × 6ヶ月〜1年分」 もし毎月20万円で生きているなら、120万〜240万円です。 このお金は金利が低かろうが何だろうが、 引き出しやすい普通預金に「絶対に動かさない盾」として固定します。 これがあるからこそ、残りの資金で冷静な「複利のレバレッジ」を 仕掛けに行くことができるのです。 |
| ② 投資回し資金 (リスクアセット) | 生活防衛資金を超えた「余剰金」です。 この金額の範囲内においてのみ、 先述した「投資信託(インデックスファンド)」の 自動積立設定(月5000円からでも可)をネット証券で組みます。 どれだけ市場が荒れ狂おうとも、①の盾があるため、 あなたは1ミリもパニックにならずに複利の恩恵を最大化できます。 |
ステップ4:【ハック】経済ニュースの主語を「自分」に置き換えて1つだけ読む
今夜、スマホのニュースアプリを開いた際、経済のタブを1つだけクリックしてください。
「円安が進む」「NYダウが最高値更新」「日銀が利上げを検討」といった見出しを見たとき、これまではスルーしていた言葉を、今日の辞書を使って脳内で翻訳します。
「日銀が利上げ?ということは、これから住宅ローンの変動金利のレンタル料が上がるかもしれないな。家計の配管を見直そう」
「円安が進んでいる?ということは、海外の株式アセットを持っている私の資産価値は円ベースで上がっているな」
と、すべてのニュースを『自分の財布の増減』に結びつける思考の癖を1つだけ作ってみてください。
この瞬間、退屈だった経済のノイズは、あなたの人生を攻略するための最高に面白い「リアルタイムの攻略チャート」へと変貌を遂げます。
金融の言葉を「自分の道具」にした、あなたの毎日に訪れる3つの未来
他人に言われた言葉に怯え、愛想笑いでやり過ごす無知な労働者を卒業し、自らの知性とリテラシーによって社会の構造を完璧に見透かし始めたとき、あなたの日常、そして何よりその心の中には、どのような素晴らしい変革が訪れるでしょうか。
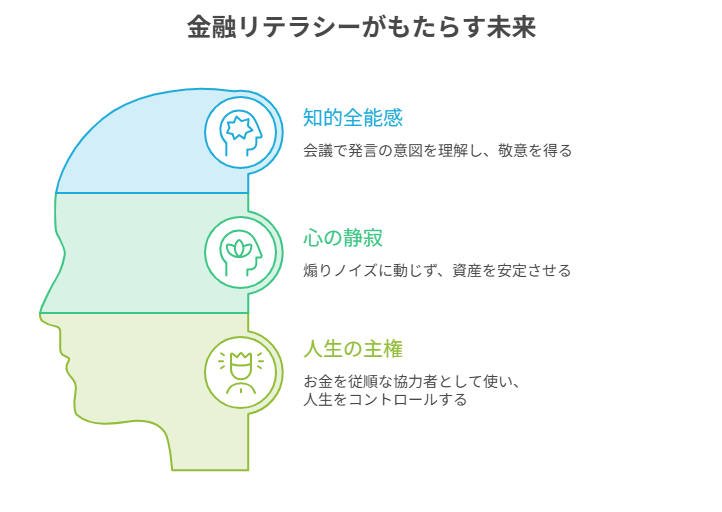
1. 会議やビジネスの現場で、周囲の発言の「意図」が手に取るようにわかる圧倒的な知的全能感
これまでは、上司や役員、あるいはクライアントが金融や経済の話を始めた瞬間、防衛的に心を閉ざしたり、話を合わせるために冷や汗をかいたりしていたかもしれません。
しかし、言葉の本質をインストールしたあなたの頭脳は、彼らの発言の裏にある「本当の狙い」を、映画の字幕を読むかのようにクリアに解読しています。
「この役員がコスト削減を叫んでいるのは、今期の時価総額とROEの数字を綺麗にして、株主へのポーズを取りたいからだな」
社会のバイアスや綺麗事のメッキをすべて剥ぎ取り、本質的な資本の流れを見抜いて堂々と意見を述べるあなたの姿に、周囲の同僚や上司は深い敬意を抱き、あなたに対する知的な評価は劇的に跳ね上がることになります。
2. 世間の「〇〇は大暴落する!」「今すぐこれを買え!」という煽りノイズに1ミリも動じない絶対的な心の静寂
SNSやネット広告では、日々、人々の不安を煽ってゴミのような金融商品を売りつけようとするインフルエンサーやメディアのノイズが溢れかえっています。
リテラシーのない人は、その度にパニックになり、大切な資金を右往左往させて溶かしていきます。
しかし、独自の評価軸(アセットアロケーションとコストの思想)を持ったあなたは違います。
「市場が暴落している?素晴らしい、複利のシステムにおいては、優秀な世界のアセットを安値で仕込める大バーゲンセールだ。私の生活防衛資金には1ミリも影響がないから、ただ淡々と放置するだけだ」
どんな経済の嵐が吹こうとも、自分の資産のコックピットにドカリと腰掛け、深い安心感とともに自分の人生の時間(クリエイティブな仕事や趣味)に100%集中できる、極上の精神的自由があなたの日常になります。
3. お金に支配される側から、お金を「従順な協力者」として使いこなす、人生の完全な主権の獲得
多くの人は、金融の言葉を知らないがゆえに、お金を「得体の知れない恐怖の対象」として神格化し、生涯そのために怯え、働き、心身を擦り切らせて人生を終えていきます。
しかし、リテラシーを身につけたあなたにとって、お金はあなたの人生を豊かに彩るための「最も忠実で論理的な道具(エネルギー)」に過ぎません。
「私のために、世界中の優秀な企業(株式)が、複利のレバレッジを効かせながら24時間体制で富を生み出し続けてくれている。だから私は、今日という時間を、自分の大好きな人との対話や、本当に魂が喜ぶ挑戦のために丸ごと使うことができる」
お金のために生きるのをやめ、お金を自らの人生の協力者として完璧に従え、すべての選択肢を自分の意思だけで決定する。
この圧倒的な人生の主権を手に入れることこそが、知性の鎖を解き放ったあなたに与えられる、最高の果実なのです。
ここまで読んだ方におすすめの記事です。
➡【お金とは何か?】今さら聞けないお金の歴史と基本
まとめ

金融用語を理解して世界の解像度を上げる
かつて私も、この「金融の基本用語」を単なる記号としてしか捉えず、知ったかぶりをして大失敗を経験した当事者です。
20代の頃、経済ニュースで飛び交う言葉の『本質的な意味』を理解しないまま、
「金利が上がるらしい」
「今は円安だから」
という表面的なノイズだけで、知人の勧める外貨建て保険やよくわからない金融商品に手を出しました。
結果、複雑な手数料の仕組みやリスクの本質を見抜けず、実質的な大損を喫しました。
画面の数字以上に、自分の「無知さ」に吐き気がするほどのショックを受け、命の時間をドブに捨てた絶望を味わいました。
しかし、この手痛い敗戦を機に、金融の言葉を「自分の人生を豊かにするための道具」として1から捉え直した瞬間、経済への苦手意識は完全に消え去りました。
それどころか、ニュースが映画のように面白く読めるようになり、自分の資産を完全にコントロールしているという絶対的な安心感を手に入れることができたのです。
あなたはこれからも、「今さら聞くのは恥ずかしい」「難しくてわからない」と言い訳をして言葉の曇りガラスを放置し、経済のプロたちが仕掛けた巧みなゲーム盤の上で、一生搾取され続ける『知的な弱者』であり続けますか?
それとも、今夜のうちに銀行の金利を直視し、自分の資産の配管をアップデートして、世界のルールを味方につけながら勝手に豊かになっていく『人生の賢い支配者』としての切符を手にしますか?
金融の基本を理解し、一生お金に困らない人生の土台を作るために、高度な数式の暗記も、経済学部の学位も、毎日の新聞の猛勉強も一切必要ありません。
必要なのは、他人の言葉で誤魔化すのをやめ、まずは一度だけ自分の口座の数字とコストに「冷徹な知性のメス」を入れ、本当に愛すべき自分の人生の主権を取り戻すための、ほんの少しの『知的好奇心』だけです。
金融の言葉は、あなたを型にはめるための呪文ではありません。
あなたを不自由な労働の鎖から解き放ち、大切な人との温かい時間をこの世界で死守するための「最強の解放宣言」です。
さあ、目先の知ったかぶりは今日で完全に卒業し、あなたの一生モノのリテラシーと豊かな自由を、今この瞬間から自分の手で力強く引き寄せましょう!!
【金融知識x人生を豊かに】
バラバラの知識を「人生設計力」へ。一生お金に困らない「地図」を手に入れませんか?
▶︎【金融知識のロードマップ】
”金融知識×人生を豊かに”「一生困らない」マネー教育の決定版金融知識
【金融知識x人生を豊かに】一覧へ:
一生モノの教養を身につける。マネーリテラシーを高める全記事まとめ。
▶︎「金融知識」カテゴリーの記事一覧へ
コメント